
La multirisque habitation (MRH) couvre vos biens mobiliers, électroménager compris, mais uniquement lorsqu’un sinistre garanti en est la cause. Une panne spontanée de votre lave-linge ou la défaillance du compresseur de votre réfrigérateur ne déclenchent aucune indemnisation sur un contrat de base. Comprendre cette mécanique contractuelle est la condition préalable pour savoir ce que votre assurance habitation rembourse réellement sur l’électroménager.
Coefficient de vétusté et capital mobilier : les mécanismes qui fixent l’indemnisation
L’indemnisation d’un appareil électroménager après sinistre repose sur deux paramètres souvent mal compris : le capital mobilier déclaré au contrat et le coefficient de vétusté appliqué par l’expert.
Le capital mobilier correspond à la valeur totale des biens que vous déclarez à la souscription. Si ce montant est sous-évalué, la règle proportionnelle de prime s’applique : l’assureur réduit l’indemnisation dans la même proportion que la sous-déclaration. Un four encastrable détruit par un incendie peut alors n’être remboursé qu’à hauteur de la moitié de sa valeur résiduelle.
Le coefficient de vétusté, lui, dépend de la nature de l’appareil et de son âge. Les grilles varient d’un assureur à l’autre, mais le principe reste identique : chaque année d’utilisation réduit la valeur indemnisable. Un réfrigérateur de sept ans peut se voir appliquer une décote importante, même s’il fonctionnait parfaitement avant le sinistre.
L’option « valeur à neuf » : un surcoût à calibrer
Pour contourner la vétusté, la plupart des contrats proposent une option valeur à neuf. Elle permet d’être indemnisé sur la base du prix de remplacement, généralement dans une limite de durée (souvent les premières années suivant l’achat). Le surcoût de prime n’est pas négligeable. Nous recommandons de comparer le montant annuel de cette option au prix moyen de remplacement de vos appareils les plus coûteux pour évaluer sa pertinence.
Garantie dommages électriques : une option facultative souvent confondue avec la MRH de base
La garantie dommages électriques n’est pas obligatoire. Elle peut figurer dans certaines formules multirisques ou être proposée comme extension payante, mais aucun texte ne l’impose, ni au locataire ni au propriétaire.
Cette garantie intervient lorsqu’une surtension, une sous-tension ou un court-circuit endommage un appareil branché. Le scénario classique : un orage provoque une surtension sur le réseau, et votre plaque à induction, votre lave-vaisselle et votre téléviseur grillent simultanément.
Foudre, orage et régime des catastrophes naturelles
Un piège récurrent concerne la qualification du sinistre. La foudre et les surtensions d’orage relèvent des garanties contractuelles (dommages électriques, incendie, tempête), pas du régime légal des catastrophes naturelles. La distinction a des conséquences directes sur les franchises et les délais de déclaration.
Si un incident identifiable sur le réseau public est en cause (rupture de neutre, câble endommagé), un recours direct auprès du gestionnaire de réseau peut compléter l’indemnisation versée par votre assureur. Ce recours suppose de documenter précisément la chronologie de la panne et de conserver les rapports d’intervention.
Perte de denrées alimentaires : un plafond souvent distinct
La panne d’un congélateur après un dommage électrique peut entraîner la perte de denrées stockées. Cette perte n’est pas traitée de manière uniforme selon les contrats. Certains l’intègrent à la garantie dommages électriques, d’autres la soumettent à une option spécifique avec un plafond dédié. Vérifiez cette clause avant de signer : la valeur du contenu d’un congélateur bien rempli se chiffre vite en plusieurs centaines d’euros.
Déclaration de sinistre et pièces justificatives : délais et erreurs fréquentes
Le délai de déclaration conditionne la recevabilité de votre dossier. Pour un vol, il est généralement de deux jours ouvrés à compter de la découverte. Pour les autres sinistres (dégât des eaux, incendie, dommages électriques), le délai contractuel standard est de cinq jours ouvrés.
Dépasser ce délai ne signifie pas nécessairement un refus d’indemnisation, mais l’assureur peut invoquer un préjudice lié au retard (impossibilité de constater les dommages, aggravation des dégâts). En pratique, nous observons que les dossiers tardifs font l’objet de négociations plus longues et aboutissent souvent à des indemnisations réduites.
Les pièces à réunir pour un dossier solide
La qualité du dossier détermine la rapidité et le montant du remboursement. Voici les éléments à fournir systématiquement :
- Les factures d’achat des appareils endommagés, avec date, modèle et prix. En l’absence de facture, un relevé bancaire ou un bon de livraison peuvent servir de preuve, mais l’indemnisation sera souvent minorée.
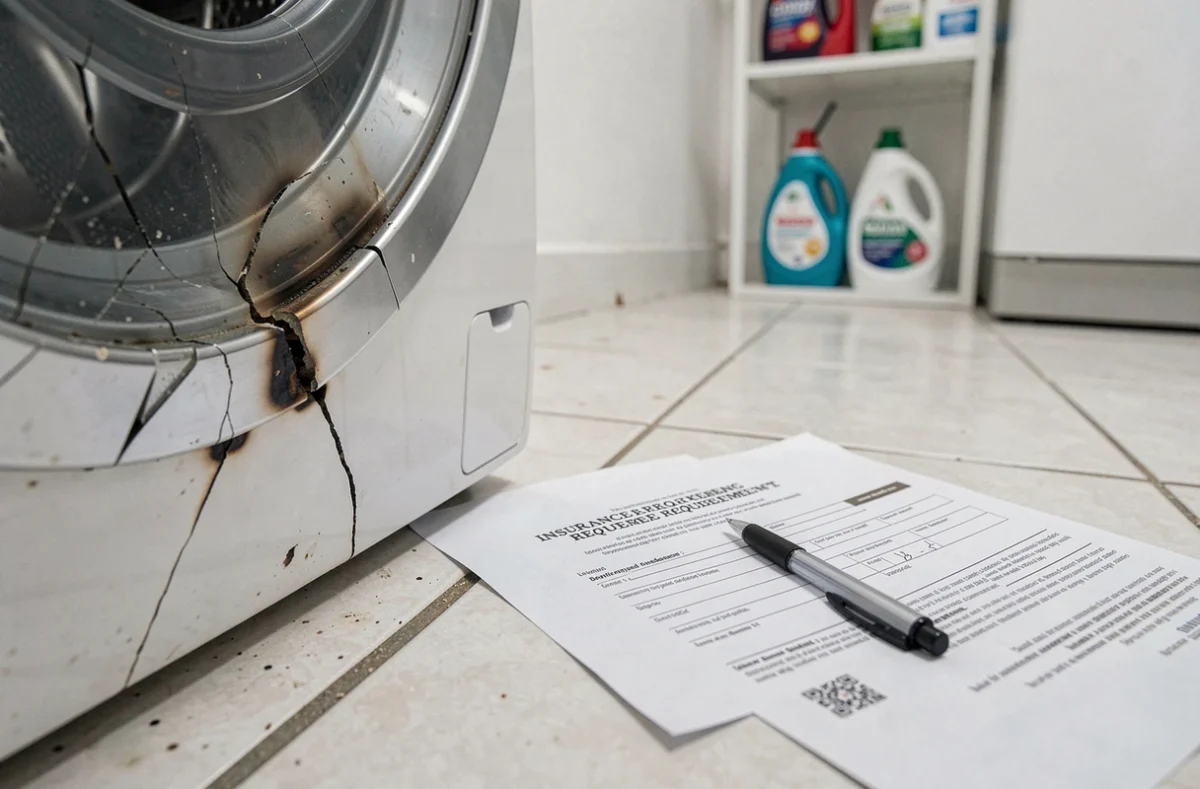
- Des photographies des dégâts prises avant toute intervention de nettoyage ou de remplacement. Photographiez l’appareil, son environnement immédiat et, si possible, la cause visible du sinistre (trace d’eau, impact de foudre sur le tableau électrique).
- Le rapport d’intervention d’un professionnel si un dépanneur ou un électricien est passé, ainsi que le récépissé de dépôt de plainte en cas de vol ou de cambriolage.
- Le devis de remplacement ou la facture de réparation si l’appareil est réparable. L’assureur peut proposer un choix entre réparation et remplacement en fonction du rapport coût/vétusté.
Panne d’usure, extension de garantie et contrat MRH : qui paie quoi
Une panne liée à l’usure normale ne constitue pas un sinistre au sens de l’assurance habitation. Le moteur d’un lave-linge qui lâche après plusieurs années de fonctionnement, la carte électronique d’un four qui grille sans cause externe : aucun événement extérieur n’est en jeu, donc aucune garantie MRH ne s’active.
Pour couvrir ce type de défaillance, trois dispositifs existent en dehors de la MRH :
- La garantie légale de conformité, qui court pendant deux ans à compter de l’achat et oblige le vendeur à réparer ou remplacer l’appareil défectueux sans frais.
- L’extension de garantie constructeur ou distributeur, souscrite à l’achat, qui prolonge la couverture au-delà de la garantie légale. Son coût varie sensiblement selon l’appareil et la durée choisie.
- Les contrats d’assistance ou d’entretien spécialisés, distincts de la MRH, qui couvrent spécifiquement les pannes mécaniques ou électroniques. Leur périmètre et leurs exclusions méritent une lecture attentive des conditions générales.
Confondre ces dispositifs avec l’assurance habitation est l’erreur la plus fréquente. Une extension de garantie ne remplace pas la garantie dommages électriques, et inversement.
Refus d’indemnisation par l’assureur : les recours concrets
Un refus d’indemnisation n’est pas toujours définitif. La première étape consiste à demander une motivation écrite et détaillée du refus, en citant les clauses contractuelles invoquées. Nous recommandons de relire les conditions particulières du contrat en parallèle : les exclusions doivent y figurer de manière formelle et limitée pour être opposables.
Si le désaccord persiste après échange avec le service sinistres, la saisine du médiateur de l’assurance est gratuite et suspend les délais de prescription. Le médiateur rend un avis dans un délai de quelques mois. Cet avis n’est pas contraignant, mais il est suivi dans la grande majorité des cas.
Quand faire intervenir un expert d’assuré
Dans les dossiers à enjeu financier significatif (cuisine équipée détruite par un dégât des eaux, électroménager haut de gamme), faire appel à un expert d’assuré permet de contester l’évaluation de la vétusté et le chiffrage proposé par l’expert mandaté par l’assureur. Ses honoraires, généralement calculés en pourcentage de l’indemnisation obtenue, sont à la charge de l’assuré, mais le différentiel d’indemnisation justifie souvent l’investissement.
Le recours judiciaire reste possible, mais son coût et sa durée le réservent aux litiges portant sur des montants élevés ou des questions de principe (mauvaise foi de l’assureur, clause abusive).
Chaque contrat d’assurance habitation a ses propres plafonds, franchises et exclusions sur l’électroménager. Pour vérifier que votre couverture actuelle correspond réellement à la valeur de vos équipements, remplissez le formulaire ci-dessous : un professionnel vous rappelle pour analyser votre situation et vous proposer un devis adapté, sans engagement.


